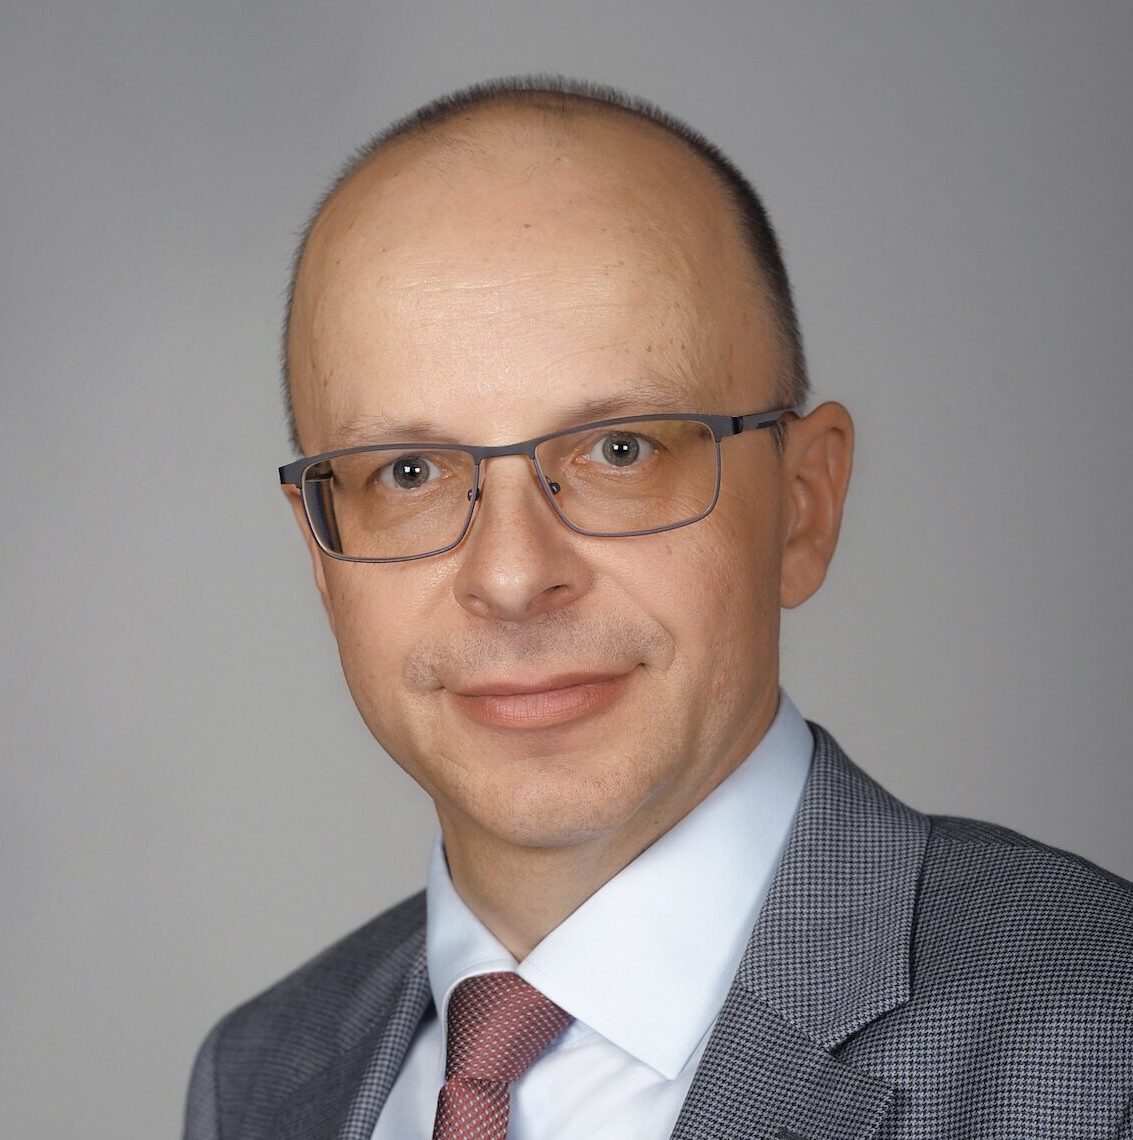
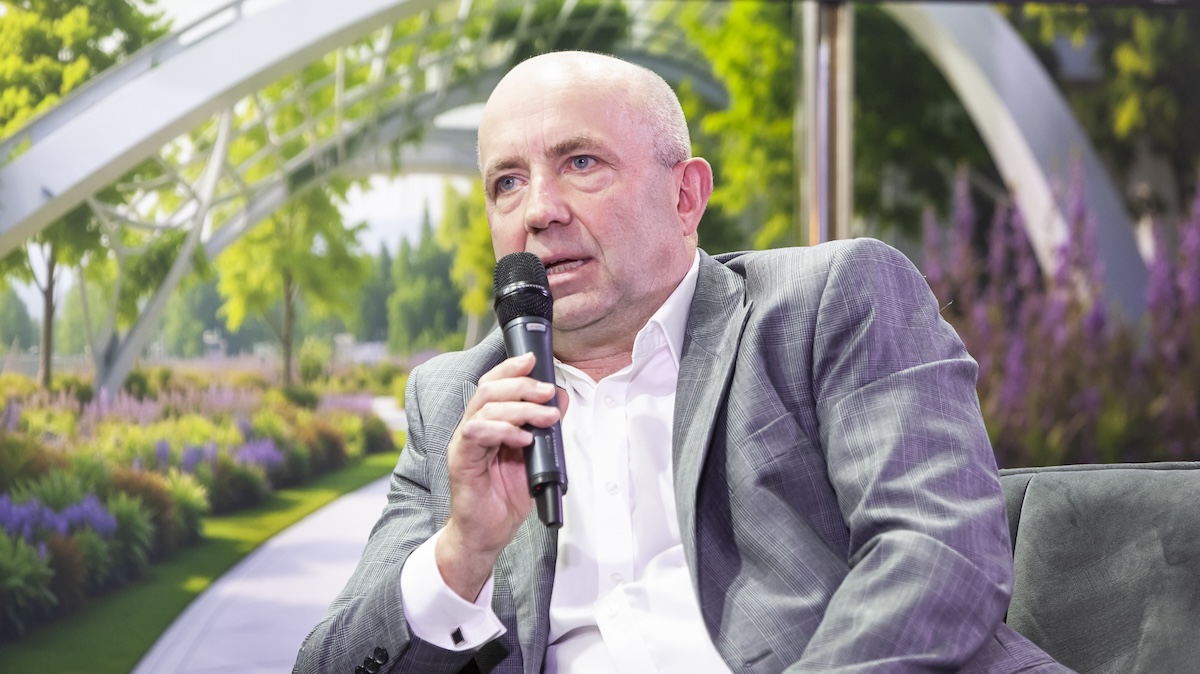
Robert Bender: Po studiach ogrodniczych w Poznaniu zdobyłem licencję maklera papierów wartościowych i rozpocząłem pracę w domu maklerskim. Były lata 90., czas transformacji gospodarczej i nowych możliwości, czas szybkich zmian. Bardziej fascynował mnie wówczas rynek kapitałowy niż ogrodnictwo. Jednak – jak to mówią – „ciągnie wilka do lasu” i po latach wróciłem do ogrodnictwa za sprawą Grupy Hortico.
Pomagałem w przekształceniach spółki, przejęciach i przygotowaniu jej do wejścia na rynek New Connect. Przez wiele lat kierowałem radą nadzorczą Hortico. Około 2013 roku nasza współpraca stała się bardziej intensywna i operacyjna. W 2014 roku rozpoczęliśmy proces przejęcia PNOS, którym również kierowałem.
Z czasem podzieliliśmy się obowiązkami. Odpowiadam za PNOS, Paweł Kolasa zajmuje się rynkiem profesjonalnym i siecią Mrówka, a Andrzej Guszał koncentruje się na hurtowniach. Wspólnie wyznaczamy kierunki rozwoju Grupy, a równie ważna co rozwój organiczny jest dla nas ekspansja poprzez przejęcia.
R.B: Dywersyfikacja kanałów sprzedaży jest świadomym wyborem. Poszczególne segmenty rynku zachowują się inaczej, a dzięki ich połączeniu możemy ograniczać ryzyko i wykorzystywać pojawiające się możliwości.
W sprzedaży produktów ogrodniczych coraz większe znaczenie ma handel nowoczesny. Sieci handlowe dostrzegły, że produkty hobbystyczne, w tym ogrodnicze, mogą przynosić atrakcyjne marże i odpowiadają na potrzeby szerokiej grupy klientów.
W marketach typu DIY (Do It Yourself), takich jak Mrówka, Brico czy Castorama, dział „Dom i ogród”, obejmujący również dekoracje, może stanowić ponad 30 proc. oferty.
Hortico wykorzystuje ten trend. Z oceanem się nie walczy – po oceanie się pływa.
R.B: W mojej opinii produkty DIY są ważnym uzupełnieniem oferty ogrodniczej. Właśnie dlatego Hortico rozwija współpracę z siecią Mrówka.
Trzeba przy tym pamiętać, że rynek hobbystyczny w Polsce jest nadal znacznie mniejszy niż choćby w Niemczech, największym rynku ogrodniczym w Europie. Nie mamy też tak rozwiniętej sieci wyspecjalizowanych centrów ogrodniczych jak Wielka Brytania.
Przewagą Hortico jest doświadczenie w branży i dobra oferta ogrodnicza. Sklepy Mrówka, które rozwijamy w Grupie, mają mocno rozbudowany dział ogrodniczy. Takie połączenie sprawdza się w praktyce.
R.B: Przede wszystkim ze względu na ekonomię takiego przedsięwzięcia. Sklep DIY o powierzchni 2–4 tys. m² może być znacznie bardziej rentowny niż centrum ogrodnicze o porównywalnej powierzchni.
W tradycyjnym centrum ogrodniczym nawet 70 proc. sprzedaży może przypadać na zaledwie trzy miesiące. Największy ruch zaczyna się wiosną, a sezon sprzedażowy koncentruje się przede wszystkim między połową marca a lipcem. Przez pozostałą część roku trzeba utrzymywać obiekt, personel i zapasy, a kapitał obrotowy nie pracuje z taką efektywnością jak w szczycie sezonu.
Wiele centrów ogrodniczych powstało na własnym gruncie właściciela. Rodzina prowadzi działalność, angażuje własną pracę i nie zawsze uwzględnia w rachunku ekonomicznym wszystkie koszty. W takim modelu biznes może funkcjonować, niekiedy nawet bardzo dobrze, ale nie oznacza to, że da się go łatwo powielić w dużej skali.
Gdybyśmy chcieli zbudować w Polsce sieć 20–30 własnych centrów, musielibyśmy kupić odpowiednie działki, co najmniej po pół hektara każda, wybudować obiekty kosztujące miliony złotych, zatowarować je i zatrudnić od kilkunastu do kilkudziesięciu osób. Ceny gruntów, zależnie od lokalizacji, mogą wynosić kilkaset złotych za metr kwadratowy. Do tego dochodzą inwestycje w towar, infrastrukturę i bieżące utrzymanie.
Przy tak dużej sezonowości zwrot z kapitału staje się poważnym wyzwaniem. Na razie w Polsce nie powstała duża, ogólnokrajowa sieć wyspecjalizowanych centrów ogrodniczych. Być może sytuacja zmieni się, gdy przeciętne wynagrodzenia Polaków wzrosną o kilkadziesiąt procent i zwiększą się wydatki na ogród. Na dziś taki model nie został jednak skutecznie wdrożony na dużą skalę.
R.B: To indywidualna decyzja właścicieli, którzy powinni analizować swoją ofertę, strukturę sprzedaży i rentowność poszczególnych kategorii. Nie ma jednego rozwiązania dla wszystkich.
Tradycyjne centra mają jednak jeszcze jeden poważny problem: sukcesję. Wiele z nich to niewielkie, rodzinne firmy, które po latach działalności stają przed pytaniem, kto przejmie biznes. Z dostępnych statystyk wynika, że sukcesorów ma zaledwie 8 proc. firm.
Część przedsiębiorstw zamyka się więc nie dlatego, że nie ma klientów, ale dlatego, że nie ma komu ich dalej prowadzić. W efekcie niezależne centra stopniowo tracą udział w rynku.
Gdy huragan zrywa dach szklarni. Jak AgroRisk pomaga ogrodnikom wrócić do gry?
R.B: Długoterminowe kierunki można wyznaczać, ale szczegółowe planowanie biznesowe na dekadę do przodu jest coraz mniej realne. Pandemia pokazała, jak szybko potrafią zmienić się warunki prowadzenia działalności. Podobnie rozwój e-commerce, mediów społecznościowych czy dostaw do paczkomatów. Jeszcze kilka lat wcześniej trudno było przewidzieć skalę tych zmian.
Dlatego kierunki rozwoju określamy w dłuższym horyzoncie, ale plany oparte na konkretnych liczbach muszą być przede wszystkim krótkoterminowe i regularnie aktualizowane.
Nie można też pomijać geopolityki czy wpływu innych gospodarek na rynek europejski, np. Chiny, które kilkadziesiąt lat temu nie należały do największych światowych potęg gospodarczych.
Dziś Pekin jest drugą gospodarką świata, a chińskie firmy widać coraz wyraźniej na każdych europejskich targach ogrodniczych.
R.B: Moim zdaniem Unia Europejska tworzy zbyt wiele przepisów, z którymi małe przedsiębiorstwa nie są w stanie sprawnie sobie poradzić. W branży ogrodniczej duża część firm to niewielkie podmioty: centra ogrodnicze, sklepy i przedsiębiorstwa prowadzące sprzedaż internetową. Trudno oczekiwać, że będą miały zasoby pozwalające na bieżąco analizować kolejne dyrektywy i regulacje, choćby dotyczące opakowań.
Koszty dostosowania się do przepisów obciążają przedsiębiorców, którzy nie dysponują rozbudowanymi działami prawnymi ani administracyjnymi. W ten sposób europejskie firmy mogą tracić konkurencyjność wobec podmiotów działających w innych częściach świata.
R.B: Zmienił się przede wszystkim odbiorca. W okresie transformacji gospodarczej powstawały giełdy rolno-ogrodnicze, takie jak Bronisze, Franowo czy giełda we Wrocławiu. Były miejscem, w którym producenci przywozili swoje towary, a właściciele sklepów zaopatrywali się w warzywa i owoce.
Dziś duże sieci handlowe, takie jak Biedronka, Lidl czy Dino, kupują znaczne wolumeny i nie muszą już zaopatrywać się na lokalnych giełdach. Mogą organizować dostawy z różnych części świata i negocjować warunki z dużymi dostawcami.
Tymczasem polski producent, który działa w rozproszeniu i nie jest w stanie zaoferować odpowiednio dużej, powtarzalnej partii towaru, traci dostęp do części rynku. Liczba tradycyjnych odbiorców maleje, a koszty produkcji rosną. W efekcie coraz trudniej konkurować ceną i spełniać wymagania dużych sieci.
To pokazuje, jak ważne są współpraca, organizacja sprzedaży i wiedza o rynku. Samo dobre wyprodukowanie towaru nie wystarczy, jeśli producent nie ma skutecznego sposobu dotarcia do odbiorcy.
R.B: Uważam, że zdecydowanie nie doceniamy znaczenia know-how. Kiedy studiowałem ogrodnictwo, w Polsce kształciło się prawdopodobnie około 500 absolwentów tego kierunku rocznie. Dziś, według mojej oceny, może być ich zaledwie kilkudziesięciu.
Nie przypominam sobie również wielu przełomowych, szeroko zakrojonych badań naukowych dotyczących ogrodnictwa. Mam wrażenie, że zaniedbaliśmy obszar badań i rozwoju, a przecież bez wiedzy trudno budować konkurencyjność na kolejne lata.
Branża potrzebuje specjalistów, nowoczesnych rozwiązań i współpracy nauki z praktyką. Dotyczy to zarówno producentów roślin, jak i przedsiębiorstw handlowych. W warunkach rosnących kosztów i coraz silniejszej konkurencji wiedza powinna być jednym z najważniejszych zasobów firmy.
R.B: Zdolność do regularnego zarabiania pieniędzy. To efekt wielu czynników: pracowitości, doświadczenia, odrobiny szczęścia, dywersyfikacji działalności i umiejętności rezygnowania z obszarów, które nie przynoszą oczekiwanych wyników.
Nie ma jednej recepty na sukces. Dwie firmy działające w tej samej branży mogą prowadzić działalność w zupełnie inny sposób i obie mogą osiągać dobre rezultaty.
W naszym przypadku duże znaczenie miała dywersyfikacja między rynkiem profesjonalnym a hobbystycznym.
Bywały lata bardzo dobre dla segmentu profesjonalnego, ale trudne dla hobbystycznego i odwrotnie. Pandemia była przykładem okresu, w którym szczególnie mocno zyskał rynek hobbystyczny.
Ważna jest również umiejętność wyciągania wniosków z własnych decyzji. Budowa Centrum Ogrodniczego w Psarach wydawała się bardzo dobrym pomysłem. W mojej ocenie był to jeden z najładniejszych i najlepiej zaprojektowanych tego typu obiektów w Polsce. Nie osiągał jednak odpowiedniej rentowności. Dlatego uzupełniliśmy go o ofertę DIY.
W Hortico dokładnie monitorujemy rentowność poszczególnych linii biznesowych. Analizujemy koszty, przygotowujemy budżety i sprawdzamy, które obszary zarabiają oraz jaka jest skala tego zysku. Dzięki temu możemy podejmować decyzje na podstawie wyników, a nie przywiązania do konkretnego pomysłu.
R.B: PNOS działa zarówno na rynku hobbystycznym, jak i profesjonalnym. Przejęliśmy firmę w 2015 roku i od tego czasu jej przychody ze sprzedaży rosną każdego roku.
Dziś jednym z najważniejszych wyzwań jest ekspansja zagraniczna.
Uważam, że polskie przedsiębiorstwa muszą szukać możliwości rozwoju również poza krajowym rynkiem. Dotyczy to także producentów i dostawców nasion.
W segmencie hobbystycznym istotne będzie rozwijanie sprzedaży za granicą, a także umiejętne wykorzystanie istniejącej marki lub budowanie jej rozpoznawalności na nowych rynkach. W pierwszej kolejności interesują nas kraje Unii Europejskiej.
R.B: Warto przyglądać się krajom bałtyckim – Litwie, Łotwie i Estonii – ale także rynkom południowym. Szczególnie interesująca jest Rumunia, która jest stosunkowo dużym i rozwijającym się rynkiem.
Najbardziej atrakcyjny geograficznie i bliski pozostaje rynek niemiecki. Trzeba jednak pamiętać, że konkurencja jest tam największa. Wejście na taki rynek wymaga dobrego przygotowania, odpowiedniej oferty i konsekwentnego budowania pozycji.
Możliwości rozwoju jest wiele, ale każdy kierunek trzeba oceniać pod kątem potencjału sprzedaży i realnych szans na zbudowanie trwałej pozycji.
Wierzę, że przed Grupą Hortico i PNOS są najlepsze lata. Mamy doświadczenie, rozwijamy działalność i widzimy możliwości dalszego wzrostu. Teraz ważne jest, aby przekładać ten potencjał na konkretne wyniki biznesowe.
Dziękuję za rozmowę.
Rozmawiał dr Piotr Łuczak, Lider Biznesu Ogród