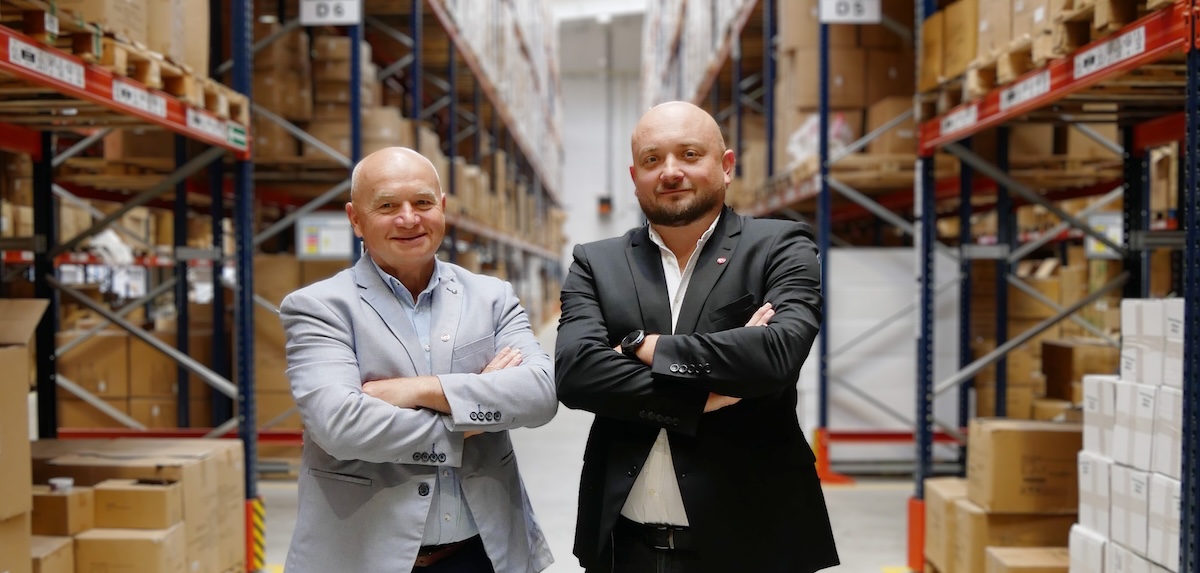
Michał Kłobus, AgroRisk Polska: To prawda. W Polsce ubezpieczamy ogrodników od pięciu lat, natomiast Gartenbau-Versicherung, czyli ubezpieczyciel, z którym współpracujemy, działa w dziewięciu krajach Europy i obejmuje ochroną około 14 tysięcy klientów.
Korzystamy z doświadczeń budowanych przez dziesięciolecia na najbardziej rozwiniętych rynkach ogrodniczych Europy Zachodniej. Mogę dziś powiedzieć z satysfakcją, że Polska jest dla ubezpieczyciela najdynamiczniej rozwijającym się rynkiem na naszym kontynencie.
M.K.: Coraz bardziej. Ubezpieczamy producentów warzyw pod osłonami, producentów roślin ozdobnych, szkółkarzy, właścicieli centrów ogrodniczych i punktów handlowych. Największą część naszego rynku stanowi produkcja pomidora w nowoczesnych szklarniach. To jest też największe wyzwanie. Sukcesywnie zdobywamy zaufanie kolejnych polskich ogrodników.
Jednocześnie mamy pod ochroną około połowy krajowej produkcji anturium oraz znaczną część produkcji ziół doniczkowych. To bardzo wymagające uprawy.
W przypadku anturium nie da się szybko odtworzyć produkcji po katastrofie. Sadzonki zamawia się nawet kilkanaście miesięcy wcześniej.
Po ich posadzeniu potrzeba około roku, aby rośliny zaczęły kwitnąć, a dopiero później pojawiają się kwiaty handlowe. Dlatego odpowiednie zabezpieczenie takiej produkcji ma ogromne znaczenie, każda szkoda może wiązać się z wysokimi stratami finansowymi.
Z kolei w produkcji ziół doniczkowych i sałat w systemie hydroponicznym cykl produkcyjny jest bardzo krótki. W przypadku wystąpienia szkody strata dotyczy nie tylko roślin bezpośrednio dotkniętych zdarzeniem, ale także kolejnych cykli produkcji, których nie można zrealizować ze względu na trwającą naprawę lub odbudowę szklarni. Bardzo dobrze przyjmowane są nasze ubezpieczenia przez rodzinne gospodarstwa produkujące rośliny ozdobne. To właśnie tam zdobyliśmy najwięcej doświadczeń związanych zarówno z oceną ryzyka, jak i likwidacją szkód.
M.K.: Przede wszystkim profesjonalizmem i cierpliwością. Każde gospodarstwo analizujemy indywidualnie. Nie ograniczamy się do obejrzenia jednej szklarni. Interesuje nas cały organizm gospodarczy: szklarnie, tunele, bloki foliowe, hale logistyczne, magazyny, budynki biurowe.
Przygotowujemy szczegółowe plany sytuacyjne i zadajemy wiele pytań. Na początku wielu producentów jest tym zaskoczonych. Pamiętam pierwsze rozmowy sprzed kilku lat. Ogrodnicy pytali: „Po co wam tyle informacji?”. Dziś ci sami ludzie często mówią: „Teraz rozumiemy, dlaczego o to wszystko pytaliście”.
M.K.: Najczęściej przykre doświadczenia. U jednego z producentów wybuchł pożar. Ubezpieczał się wcześniej gdzie indziej. Kiedy doszło do szkody, okazało się, że uzyskanie odszkodowania wiąże się z ogromną liczbą formalności. Po zakończeniu okresu ochrony przyszedł do nas. Później, już jako klient AgroRisk, ponownie doświadczył szkody. Tym razem likwidacja przebiegła szybko i sprawnie. Wtedy powiedział nam wprost, że dopiero teraz rozumie, dlaczego tak szczegółowo analizujemy gospodarstwa jeszcze przed podpisaniem umowy. To po prostu umożliwia szybkie działanie w przypadku szkody. Szybkie odszkodowanie bez biurokracji.
Niedawno w jednym z ubezpieczonych gospodarstw, które dwukrotnie doznało szkody i nie było żadnych problemów z odszkodowaniem usłyszałem: „właśnie takiego ubezpieczenia potrzebowaliśmy”.
M.K.: Mieć zdarzenia pogodowe pod kontrolą? Przecież to nierealne! Bardzo często słyszymy: „U mnie nic się nie wydarzyło”. Gdy jednak zaczynamy analizować historię gospodarstwa, okazuje się, że szkody już w nim wcześniej były. Tyle, że nie zostały zgłoszone, bo nie było ubezpieczenia albo… właściciel sam pokrył straty.
To trochę jak z pasami bezpieczeństwa w samochodzie. Przez lata mogą być niepotrzebne. Ale gdy przychodzi krytyczny moment, decydują o wszystkim. Naszym zadaniem jest uczciwa rozmowa o ryzyku. Mówimy otwarcie, że jedna poważna szkoda może zagrozić funkcjonowaniu firmy budowanej przez całe pokolenia.
Twój smartfon ma powerbank, a rośliny podłoże Compo Bio Aqua Depot. I stres wodny z głowy!
M.K.: Zdecydowanie nie. Doradzamy w zakresie bezpieczeństwa prowadzonej działalności. Zdarzało się, że zwracaliśmy uwagę na źle wykonane zbiorniki na wodę. W jednym gospodarstwie zauważyliśmy zbiornik z blachy falistej, którego sposób wykonania budził wątpliwości. Sam zbiornik był wart kilkadziesiąt tysięcy złotych, ale jego pęknięcie i fala powodziowa mogła wygenerować straty liczone w milionach.
Jeżeli widzimy generator i stojące obok beczki z paliwem, to nie udajemy, że problemu nie ma. Możemy takie ryzyko ubezpieczyć, ale najpierw wolimy pomóc je wyeliminować.
To właśnie odróżnia specjalistyczne podejście od zwykłej sprzedaży polisy. A fama za nami idzie, bo w branży wszyscy się znają. Jedni współpracują z tym samym dostawcą sadzonek, inni z tym samym doradcą czy firmą nawozową. Informacje szybko się rozchodzą.
M.K.: Były zarówno szkody niewielkie, jak i takie, które bez ubezpieczenia mogłyby zakończyć działalność gospodarstwa. Przykładowo, u dużego producenta tulipanów doszło do awarii instalacji chłodniczej. Przestój nie był długi, ale straty w materiale produkcyjnym mogły być znaczące, jeśli wydarzyłoby się to w innym okresie.
W ogrodnictwie wartość produkcji na metrze kwadratowym potrafi być ogromna. W przypadku roślin ozdobnych mówimy o kwotach rzędu kilkuset złotych na metrze kwadratowym w jednym cyklu produkcyjnym. W przypadku produkcji doświetlanych sadzonek roślin ozdobnych wartość może sięgać nawet kilku tysięcy złotych na metrze kwadratowym.
Takie rośliny są wyjątkowo wrażliwe. Zagrażają im nie tylko grad czy huragan, ale również awarie techniczne, wahania temperatury, problemy z wilgotnością czy zbyt długa przerwa w doświetlaniu.
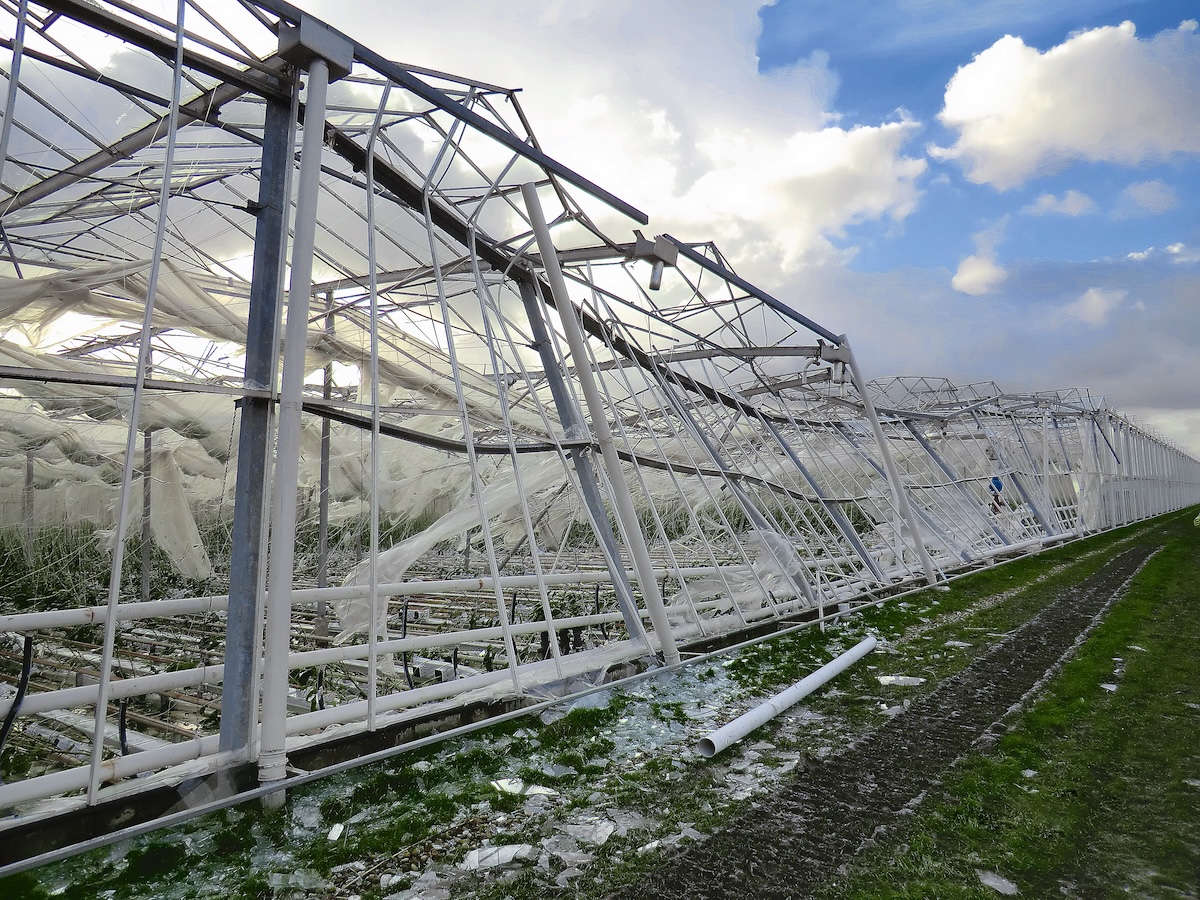
M.K.: Najlepszym przykładem jest gospodarstwo na południu województwa lubuskiego. Była połowa października. Do Wszystkich Świętych pozostawały dwa tygodnie. Przez okolicę przeszedł huragan lub trąba powietrzna. Żywioł zerwał dach ćwierćhektarowej szklarni pełnej gotowych do sprzedaży chryzantem. Część obiektu pełniła funkcję centrum sprzedażowego. Rozbite szkło zostało rzucone na sąsiednie tunele i bloki foliowe.
Wszystkie folie zostały dosłownie pocięte przez lecące odłamki szkła. W tunelach większość roślin udało się uratować. W szklarni nie nadawało się do sprzedaży praktycznie nic.
M.K.: Tak. I właśnie wtedy okazuje się, czym naprawdę jest ubezpieczenie. Właściciel miał ubezpieczoną szklarnię i blok foliowy. Mniejsze pojedyncze tunele pozostawił poza zakresem ochrony. To pokazuje elastyczność naszego rozwiązania – każdy sam decyduje, co chce objąć polisą. Najważniejsze było jednak to, że odszkodowanie zostało wypłacone bardzo szybko.
Dzięki temu można było natychmiast zamówić nową konstrukcję. Ale odbudowa szklarni nie przypomina wizyty u lokalnego szklarza. Konstrukcja miała przyjechać zimą, jednak producent miał opóźnienia. Ostatecznie elementy dotarły dopiero w lutym. Wtedy rozpoczęła się odbudowa i po zakończeniu naprawy – w marcu – możliwe było wznowienie produkcji.
I tu dochodzimy do problemu, o którym wielu producentów nie myśli.
Lider Biznesu Ogród. Nowa odsłona zacnego tytułu ogrodniczego
M.K.: Tak. Odbudowa obiektu to dopiero początek kosztów. Jeżeli przez kilka miesięcy nie można prowadzić produkcji, czasami kilku cykli produkcyjnych, firma nie zarabia. To dotyczy też centrów ogrodniczych pod szkłem. Gdy dachu nie ma – jak tu sprzedawać?
Jednocześnie nadal trzeba utrzymywać przedsiębiorstwo. Dochodzi jeszcze kwestia pracowników. W dzisiejszych realiach zwolnienie załogi na czas naprawy lub odbudowy często może oznaczać, że po zakończeniu remontu nie będzie miał kto pracować. Dlatego często bardziej opłaca się utrzymać ludzi przez okres przestoju.
M.K.: Tak. Zaproponowaliśmy zastosowanie szkła hartowanego na szklarni. Jest droższe od tradycyjnego, ale zdecydowanie bezpieczniejsze, szczególnie, gdy obiekt pełni również funkcję handlową. Szkło hartowane w razie rozbicia nie tworzy ostrych, niebezpiecznych tafli. Rozpada się na drobne fragmenty, podobnie jak boczne szyby samochodowe.
To właśnie przykład naszego podejścia. Nie chodzi wyłącznie o odtworzenie tego, co było wcześniej. Staramy się, aby po katastrofie obiekt był bezpieczniejszy i bardziej odporny niż przed szkodą.
M.K.: Obserwowali ją bardzo uważnie. Po wszystkim wielu z nich mówiło, że nie chcieliby znaleźć się w sytuacji poszkodowanego sąsiada bez odpowiedniego ubezpieczenia.
Kiedy policzyli koszty odbudowy szklarni, utracone rośliny, przestój produkcyjny oraz utracone przychody, doszli do prostego wniosku: przy takiej skali zniszczeń wielu gospodarstw nie byłoby stać na samodzielne podniesienie się po katastrofie.
M.K.: Między innymi od lokalizacji. Różne lokalizacje w Polsce charakteryzują się różnym zagrożeniem gradem.
Najwyższe zagrożenie notujemy na Dolnym Śląsku, Opolszczyźnie, Śląsku, w Małopolsce, na Podkarpaciu i Lubelszczyźnie. Choć warto pamiętać, że największa znana mi szkoda gradowa w szklarniach wydarzyła się przed laty w zachodniej Polsce. Czyli nie w w rejonie najczęściej dotykanym gradem.
Ryzyko potrafi zaskoczyć. Znaczenie ma również rodzaj pokrycia – szkło, szkło hartowane lub folia – a także wartość obiektu, wyposażenie i zastosowane technologie. To tylko część zmiennych, które wpływają na wysokość składki.
W przypadku nowoczesnej szklarni o powierzchni jednego hektara mówimy często o inwestycji rzędu miliona euro i więcej. Dodatkowo można ubezpieczyć także uprawy po osłonami.
M.K.: Zachęcam do zdroworozsądkowej kalkulacji ryzyka. Nie chodzi o to, żeby bać się każdej burzy czy każdego silniejszego podmuchu wiatru. Chodzi o uczciwą ocenę konsekwencji.
Jeżeli wartość gospodarstwa liczona jest w milionach złotych, a jedna szkoda może zatrzymać produkcję na wiele miesięcy, to warto odpowiedzieć sobie na pytanie: czy naprawdę jestem gotów samodzielnie ponieść takie ryzyko?
Nie warto chować głowy w piasek i liczyć wyłącznie na szczęście. Nowoczesne ogrodnictwo to nie tylko produkcja i sprzedaż.
To również świadome zarządzanie ryzykiem. A od tego często zależy przyszłość całego gospodarstwa.
Na FB/Lider Biznesu Ogród zamieszczamy kilka zdjęć wykonanych w obiektach ubezpieczanych przez AgroRisk.
Zdjęcia: Copyrights Gartenbau-Versicherung
O Gartenbau-Versicherung
Założone w 1847 roku towarzystwo ubezpieczeń wzajemnych Gartenbau-Versicherung jest wiodącym europejskim ubezpieczycielem specjalizującym się w ochronie ogrodnictwa i produkcji pod osłonami.
Wyspecjalizowany agent ubezpieczeniowy działający wyłącznie w sektorze ogrodnictwa pod osłonami. Firma oferuje kompleksową ochronę szklarni, tuneli, centrów ogrodniczych, ich wyposażenia oraz upraw, zapewniając wsparcie na każdym etapie współpracy – od doboru zakresu ochrony po proces likwidacji szkód.
Jako wyłączny przedstawiciel niemieckiego ubezpieczyciela specjalizującego się w branży ogrodniczej, AgroRisk Polska udostępnia rozwiązania dostosowane do potrzeb profesjonalnych producentów ogrodniczych.