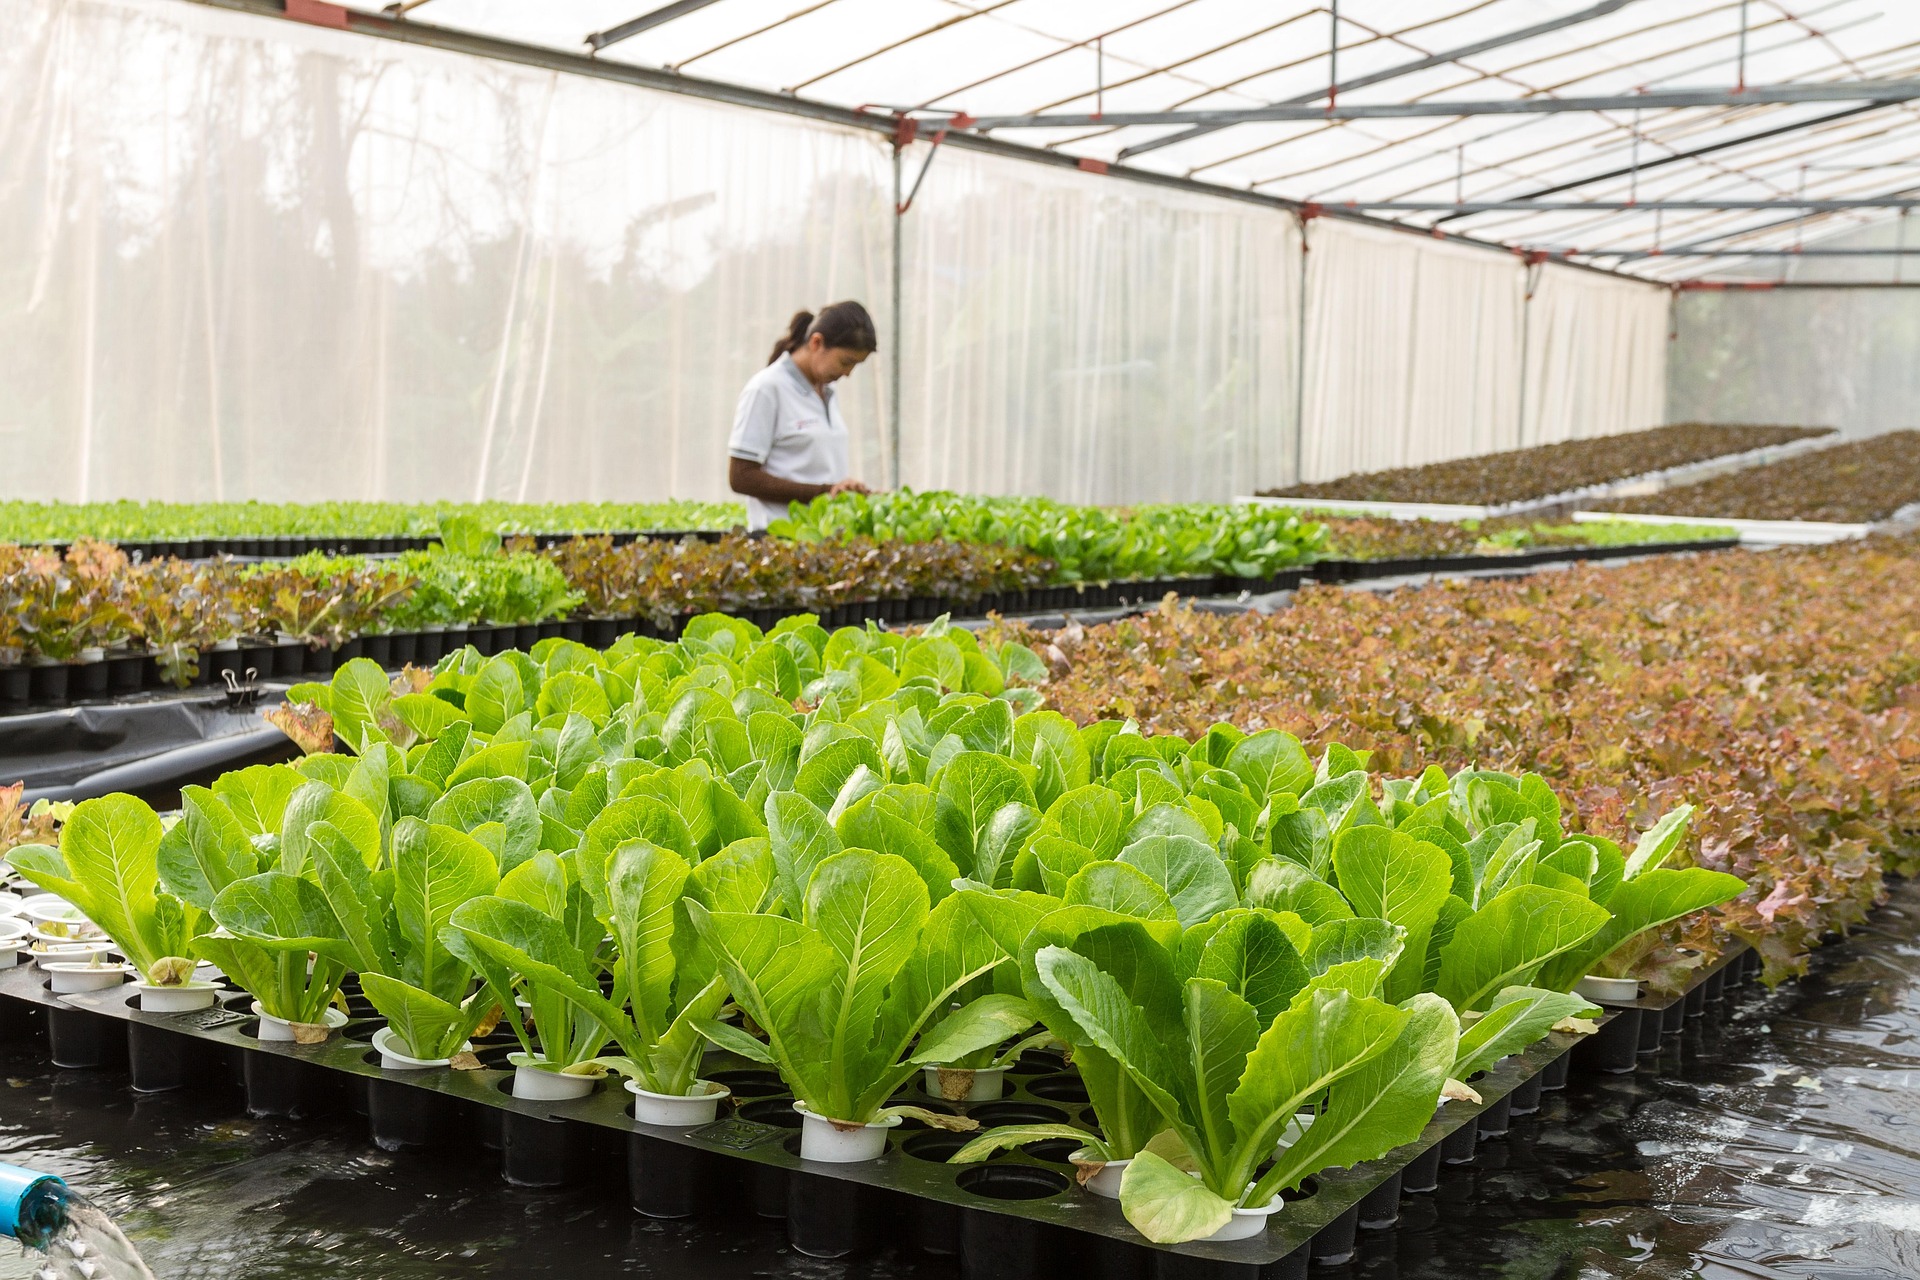
Nie każda hodowla czy uprawa to dział specjalny. Ustawodawca definiuje listę aktywności, które po przekroczeniu określonych progów stają się źródłem przychodu podlegającym pod ustawę o podatku dochodowym od osób fizycznych (PIT) lub od osób prawnych (CIT).
Do działów specjalnych produkcji rolnej zalicza się między innymi:
O tym, czy mamy do czynienia z działem specjalnym, decyduje także skala produkcji. Dlatego przy ustalaniu, czy przychody z działów specjalnych produkcji rolnej przekraczają wyznaczoną skalę, trzeba zajrzeć do załącznika nr 2 do ustawy o PIT.
Wymienione w nim zostały jednostki powierzchni upraw lub rodzajów produkcji, których przekroczenie powoduje, że taka działalność powinna być uznana za dział specjalny produkcji rolnej.
Z kolei wysokość dochodu przy rozliczaniu według norm szacunkowych ustala się na podstawie corocznego rozporządzenia w sprawie norm szacunkowych dochodu z działów specjalnych produkcji rolnej.
W ubiegłym roku wydane zostało Rozporządzenie Ministra Finansów i Gospodarki z dnia 9 października 2025 r. w sprawie norm szacunkowych dochodu z działów specjalnych produkcji rolnej.
Określono w nim normy szacunkowe obowiązujące od 1 stycznia 2026 roku.
Zastąpiło ono wcześniejsze stawki obowiązujące w 2025 r.
Dla rolników jest to dobra wiadomość, ponieważ normy na 2026 r. zostały obniżone.
Powodem było to, że wskaźnik cen towarowej produkcji rolniczej za 2024 r. był niższy niż rok wcześniej, co przełożyło się na spadek norm dochodu.
W uproszczeniu oznacza to, że przy rozliczaniu według norm wielu podatników zapłaci w 2026 r. mniejszy PIT niż w 2025 r.
Gdy huragan zrywa dach szklarni. Jak AgroRisk pomaga ogrodnikom wrócić do gry?
Mimo, że na pierwszy rzut oka powyższe kwoty wydają się być pomijalne, przy większej skali produkcji mogą przełożyć się na odczuwalne obniżenie obciążeń podatkowych w rozliczeniu za 2026 względem roku 2025.
Rolnik, który prowadzi działy specjalne, ma do wyboru dwa sposoby ustalania dochodu:
Prowadzenie ewidencji polega na rozliczaniu rzeczywistych przychodów i kosztów, czyli na prowadzeniu ewidencji pozwalającej ustalić prawdziwy wynik gospodarstwa.
Mając powyższe na uwadze, ustawodawca poszerzył krąg podatników, którzy będą w stanie jeszcze przez pewien czas uniknąć tego obowiązku.
Jeżeli podatnik zdecyduje się na prowadzenie ksiąg rachunkowych mimo braku takiego obowiązku, ma obowiązek zawiadomić o tym urząd skarbowy przed rozpoczęciem roku podatkowego.
Albo – przed rozpoczęciem prowadzenia działu specjalnego produkcji rolnej w ciągu roku.
W przypadku opodatkowania dochodów z działów specjalnych produkcji rolnej na podstawie ksiąg rachunkowych, odbywa się ono domyślnie według skali podatkowej.
Dopuszczalne jest też jednak złożenie do urzędu skarbowego oświadczenia o wyborze sposobu opodatkowania podatkiem liniowym.
Drugi sposób ustalania dochodu dla działów specjalnych produkcji rolnej opiera się na normach szacunkowych, wynikających ze wskazanego powyżej rozporządzenia.
Podatnicy rozliczający się na podstawie norm szacunkowych i wpłacający zaliczki podatku, którzy osiągają także inne dochody, od których mają obowiązek wpłacania zaliczek.
Przykład: dochody z pozarolniczej działalności gospodarczej wymagają wpłat zaliczek osobno dla każdego rodzaju przychodu.
Osiągane z działów specjalnych produkcji rolnej dochody, o ile są rozliczane według skali podatkowej, łączy się z innymi dochodami i wykazuje w zeznaniu podatkowym PIT-36 po upływie roku podatkowego.
Podatnicy opodatkowani podatkiem liniowym rozliczają dochody z prowadzenia działów specjalnych produkcji rolnej składając zeznanie PIT-36L. Dochody z pozarolniczej działalności gospodarczej opodatkowane liniowo nie łączą się z dochodami opodatkowanymi według skali podatkowej, dlatego należy je rozliczać osobno.
Jeżeli podatnik ustala dochód z działów specjalnych na podstawie ksiąg, do zeznania PIT-36 albo PIT-36L dołącza załącznik PIT/DS. Załącznika tego nie składa się przy rozliczeniu według norm szacunkowych.
Działy specjalne produkcji rolnej to wyjątek od zasady, że działalność rolnicza nie podlega PIT.
O tym, czy rolnik wejdzie w ten reżim podatkowy, decydują przede wszystkim rodzaj produkcji i przekroczenie ustawowych progów.
W 2026 r. normy szacunkowe zostały obniżone, co dla wielu gospodarstw oznacza niższy PIT przy rozliczeniu według norm.
Zanim jednak rolnik zwiększy skalę produkcji, powinien sprawdzić nie tylko opłacalność przedsięwzięcia, lecz także limity ustawowe, obowiązki ewidencyjne i terminy podatkowe.
Niniejszy artykuł nie stanowi porady prawnej – swój przypadek skonsultuj ze specjalistą
Podstawa prawna:
Mateusz Szulc
Młodszy konsultant podatkowy w kancelarii KrafTax